【第1回】国内マテリアルリサイクルの実態
物流センターや工場などから日々排出される、使用済みストレッチフィルムやポリ袋。
これらの廃プラスチックは、回収業者に引き渡された後、どこへ運ばれ、どのようにリサイクルされているのでしょうか。
「リサイクル業者に引き渡しているから大丈夫」
そう考えている企業も少なくないかもしれません。
しかし、日本の廃プラスチックの処理状況を数字で見ていくと、意外な実態が見えてきます。
日本の廃プラスチックの約8割は、マテリアルリサイクルされていない
プラスチック循環利用協会が公表した2024年の統計によると、日本国内で排出された廃プラスチックは年間911万トンです。
2024年 廃プラスチック排出量
| 排出区分 | 排出量 | 割合 |
|---|---|---|
| 一般系廃棄物(家庭系など) | 395万トン | 43.4% |
| 産業系廃棄物(有価物を含む) | 516万トン | 56.6% |
| 総排出量 | 911万トン | 100% |
※産業系には、有価物として売買される廃プラスチックや、製造工程で発生する加工ロスも含まれています。
2024年 廃プラスチック処理方法別内訳
| 処理方法 | 数量 | 割合 |
|---|---|---|
| マテリアルリサイクル | 180万トン | 19.8% |
| ケミカルリサイクル | 約23万トン | 約2.5% |
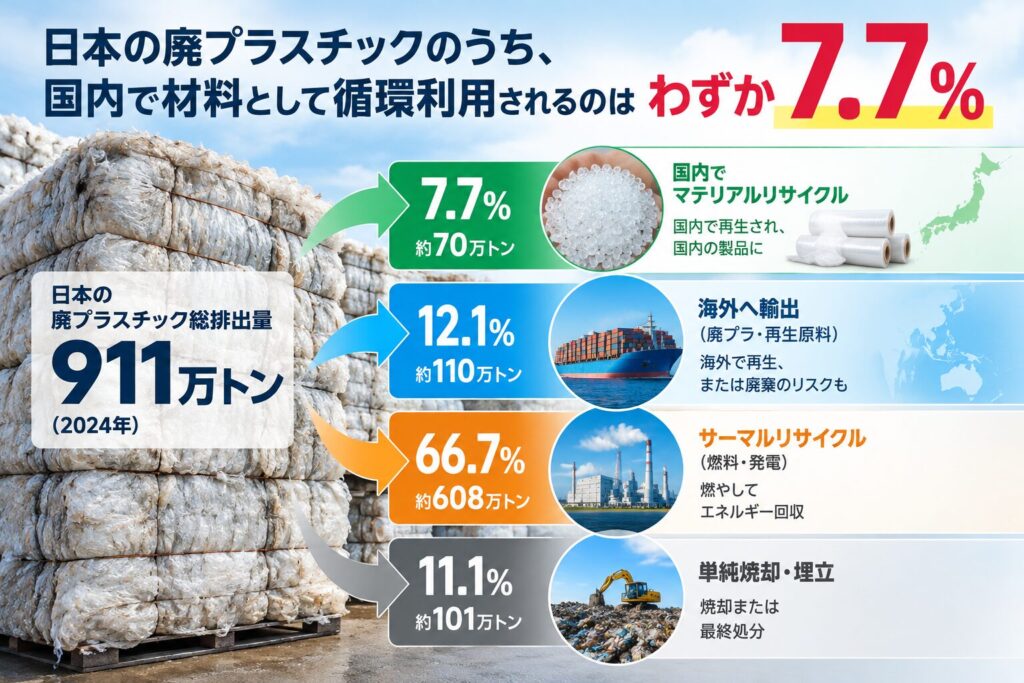
| サーマルリサイクル | 約608万トン | 約66.7% |
| 単純焼却・埋立 | 約101万トン | 約11.1% |
※公表値の端数処理により、合計には差が生じます。
日本の廃プラスチックの有効利用率は約89%とされていますが、その大部分は、廃プラスチックを燃料として利用したり、焼却時の熱を回収したりするサーマルリサイクルです。
一方、EU(欧州連合)では、サーマルリサイクルは「リサイクル」には含まれず、「エネルギー回収」として区別されています。
廃プラスチックを再びプラスチック製品の原料として利用するマテリアルリサイクルは、わずか19.8%。ケミカルリサイクルを含めても約22%にとどまります。
つまり、日本の廃プラスチックの有効利用率約89%と、実際に資源として再生利用される割合には、大きな隔たりがあるのです。
国内で循環利用されるのは、さらに少ない7.7%
それでは、マテリアルリサイクルされた180万トンは、すべて日本国内で再利用されているのでしょうか。
実はそうではありません。
2024年の統計では、その行き先は次のように推計されています。
| 区分 | 数量 |
|---|---|
| 廃プラスチックとして輸出 | 約55万トン |
| 再生原料として輸出 | 約55万トン |
| 国内循環利用 | 約70万トン |
つまり、マテリアルリサイクルに分類される180万トンのうち、約6割が海外向けとなっています。
国内循環利用は約70万トン。
日本の廃プラスチック総排出量911万トンに対して、わずか**7.7%**です。
日本で排出された廃プラスチックのうち、国内で材料として循環利用されるのは、およそ13分の1という計算になります。
国内で発生した資源を国内で再利用することは、国が推進する資源循環政策の重要な方向性でもあります。
環境省は、2026年版の環境白書において、国内で発生するリサイクル可能な資源の海外流出を課題として挙げ、**「再生資源供給サプライチェーンの強靱化」**を重要な政策として掲げています。
これは単なる環境対策ではなく、資源の安定確保や、海外への依存度を低減するための経済安全保障の観点からも重要な取り組みです。
海外で適正にリサイクルされること自体が悪いわけではありません。
しかし、石油などの資源の多くを輸入に依存する日本にとって、国内で発生した廃プラスチックを国内で再生し、国内の製造業で再び利用することは、資源供給の安定性を高め、サプライチェーンを強靱化することにつながります。
国が経済安全保障の観点からも国内資源循環の強化を進める一方で、実際に国内で材料として循環利用されている廃プラスチックは、総排出量のわずか7.7%。
この数字は、日本の資源循環が抱える課題を表しているのではないでしょうか。
その7.7%も、公的な制度に支えられている部分が大きい
さらに注目したいのは、この国内循環約70万トンの中身です。
国内で行われているマテリアルリサイクルには、容器包装リサイクル法など、公的な制度によって支えられているものも含まれています。
例えば、家庭から排出されるPETボトルやプラスチック製容器包装は、自治体が税金などを財源として分別収集・選別・保管を行い、容器包装を利用・製造する事業者が法定の再商品化費用を負担する仕組みとなっています。
一方、物流センターや工場などから排出される使用済みストレッチフィルムやポリ袋は、民間事業者同士の商業取引によって回収・再生される場合があります。
そこで、国内循環約70万トンのうち、公的制度や自治体が関与するルートがどの程度を占めるのか、公開統計を基に試算してみました。
容リ協会ルートのPETボトル約17万トンについては、**PETボトル全体の国内再資源化率80.2%(2024年度実績)を参考に、国内利用率80%**を適用しました。主要な再商品化事業者も、国内向けのボトルtoボトルなどに取り組んでいます。
その他プラスチック約19万トンについては、容リ協会が再商品化製品の利用先を国内で利用する事業者に限定していることから、全量国内利用と仮定しています。
自治体独自回収PETについては、2024年度の引渡量14.8万トンに、**国内一次処理の実績歩留まり84.4%を参考にした85%と、PETボトル全体の国内再資源化率を参考にした80%**を適用しています。
これらを合計すると約42.7万トンとなり、国内循環約70万トンの約61%に相当する規模になります。
※上記は公表統計を基に一定の条件を設定した試算です。国内利用率80%は仮定であり、統計上保証された最低値ではありません。また、集計期間や数量の定義が異なるため、全国統計との完全な整合性や重複の有無は確認できていません。
2024年 マテリアルリサイクル総量と輸出・国内循環の内訳
| 区分 | 数量 | 割合 |
|---|---|---|
| マテリアルリサイクル総量 | 180万トン | 100% |
| 輸出合計 | 約110万トン | 61.1% |
| └ 廃プラスチックとして輸出 | 約55万トン | 30.6% |
| └ 再生原料として輸出 | 約55万トン | 30.6% |
| 国内循環利用 | 約70万トン | 38.9% |
| ** 制度・自治体関与ルート小計(試算)** | 42.66万トン | 60.9%※ |
| └ 容リ協会ルート・PET | 13.60万トン | 19.4%※ |
| └ 容リ協会ルート・その他プラ | 19.00万トン | 27.1%※ |
| └ 自治体独自回収・PET | 10.06万トン | 14.4%※ |
| ** その他の国内循環(差引残余)** | 27.34万トン | 39.1%※ |
※輸出・国内循環の割合はマテリアルリサイクル総量180万トンに対する比率です。国内循環の内訳(※印)は70万トンに対する比率です。
※国内循環の内訳は独自試算であり、公式統計による確定値ではありません。
日本の廃プラスチック総排出量911万トンに対し、国内循環利用はわずか7.7%。
さらに、容器包装リサイクルなど、自治体による税金を使った回収・選別や、事業者の法定費用負担によって支えられているリサイクルを差し引くと、残るのは約27.3万トン。
公的制度に支えられず、純粋な民間の商業取引によって成立している国内マテリアルリサイクルは、日本の廃プラスチック総排出量のわずか3.0%以下である可能性があります。
しかも、この27.3万トンには、小型家電リサイクルやプラスチック資源循環促進法に基づく自治体回収など、税金を使った回収・再資源化が行われているものも含まれている可能性があります。
つまり、公費負担に頼らず、純粋な民間の商業取引によって成立している国内マテリアルリサイクルは、さらに少ない可能性があるのです。
補助金で再生設備を増やしても、再生原料は海外へ
日本国内では、PCR(使用済み製品由来)プラスチックなどの再生設備に対して、国による設備投資への補助制度が設けられています。
例えば、環境省の「省CO₂型プラスチック高度リサイクル設備導入事業」では、対象となる設備の導入費用について、最大2分の1を補助する仕組みが設けられました。
国内の再生設備を充実させ、再資源化の高度化やCO₂排出量の削減を進めることは、重要な取り組みです。
しかし、ここで一つ考えたいことがあります。
国内で再生原料を製造することと、その再生原料が国内で使用されることは、同じではありません。
国内で回収した廃プラスチックを、国内の工場で再生ペレットに加工しても、その販売先が海外であれば、国内での資源循環にはつながりません。
実際、2024年には再生原料として約55万トンが海外へ輸出されたと推計されています。
※この数量にはペレットだけでなく、フレークなども含まれます。また、補助金を受けた設備で製造された再生原料の輸出量を示すものではありません。
もちろん、再生原料の海外輸出自体が悪いわけではありません。補助金にもCO₂削減や再資源化の高度化といった目的があります。
しかし、国内で発生した資源を国内で循環利用することは、資源の多くを海外に依存する日本にとって、極めて重要な課題です。
国内で再生した原料を国内の製造業で再び利用できれば、輸入資源への依存を減らし、資源の安定確保やサプライチェーンの強靱化にもつながります。
国も、グリーン購入法による環境配慮製品の優先調達や、「再資源化事業等高度化法」による再資源化事業者と製造業の連携促進など、国内循環を後押しする取り組みを進めています。
しかし、再生原料には品質や価格、安定供給などの課題があり、国内の成形メーカーが積極的かつ継続的に使用できる環境は、まだ十分に整っているとはいえません。
再生設備を増やすだけでは、国内資源循環は完成しません。そこで製造された再生原料が、国内の製品に生まれ変わってこそ、国内循環が実現します。
設備投資への支援とともに、国内での再生原料の需要拡大や、品質向上、安定した取引環境の整備が欠かせません。
国内で回収し、国内で再生し、国内の製品に生まれ変わる。
こうした資源循環を当たり前にしていくことが、今後の日本にとって重要であり、その実現にはまだ多くの課題が残されていると考えています。
御社の廃プラスチックは、本当に国内で循環利用されていますか?
ここまで、日本の廃プラスチックリサイクルの現状を数字で見てきました。
しかし、これは決して遠い世界の話ではありません。
御社が排出している使用済みストレッチフィルムやポリ袋は、実際に国内で循環利用されているのでしょうか。
古紙回収業者や産業廃棄物処理業者、有価物の買取業者などに引き渡していても、その後、国内で再生ペレットに加工されているとは限りません。
国内で再生原料に加工された後、海外へ輸出されるケースもあれば、圧縮・梱包された状態で、廃プラスチックのまま海外へ輸出されるケースもあります。
「リサイクルしています」という説明だけでなく、どこの工場で再生され、製造された再生原料がどこへ販売されているのか。また、日本や輸出先の法令を遵守し、適正にリサイクルされているのか。
そこまで把握されているでしょうか。
国内の業者に引き渡すことと、国内で資源として循環利用されることは同じではありません。
また、海外へ輸出される場合には、その先で適正に取り扱われているかという視点も必要です。
廃プラスチックの回収先を選ぶ際には、買取価格や回収費用だけでなく、回収後の再生工程や再生原料の利用先まで確認することも重要ではないでしょうか。
ファーイーストマテリアルは、再生原料の約95%を国内へ供給
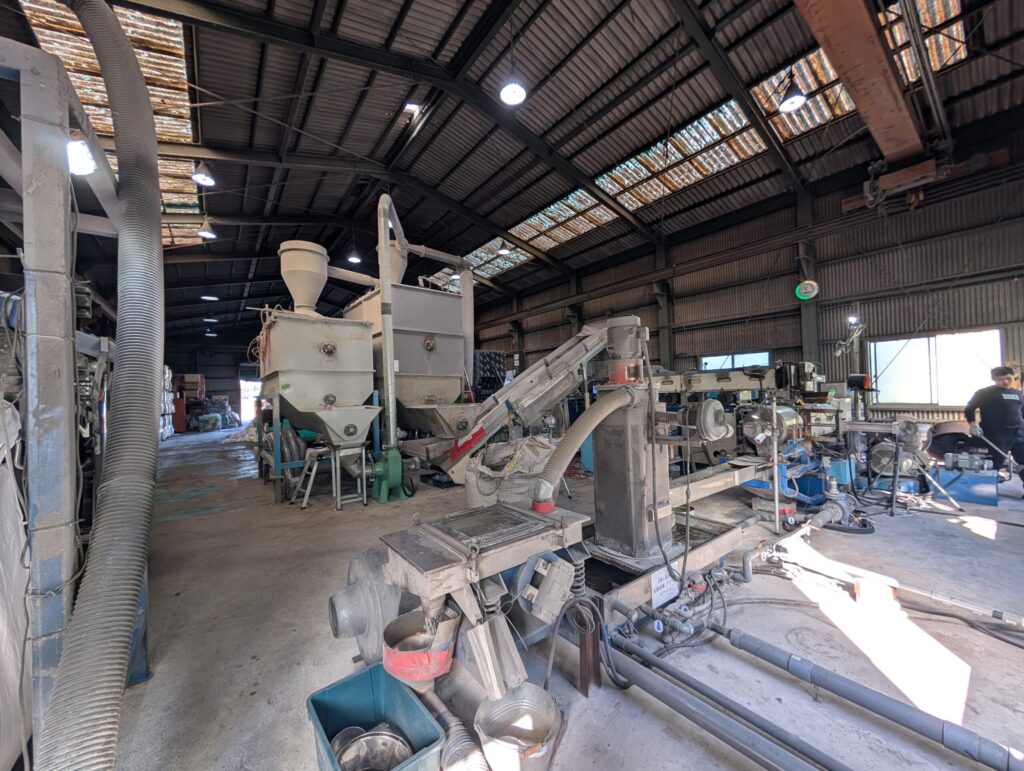
株式会社ファーイーストマテリアルでは、物流センターや工場などから排出される使用済みストレッチフィルムやポリ袋を回収し、自社工場で再生ペレットを製造しています。
当社が製造する再生原料の約95%を、国内のフィルム成形メーカーなどへ出荷しています。
回収から再生ペレットの製造・販売まで自社で一貫して行っており、**どこから回収した廃プラスチックが、どのように再生され、製造した再生原料がどこへ出荷されたのかまで追跡できること(トレーサビリティ)**も当社の特徴です。
使用済みストレッチフィルムの売却や国内循環をご検討の企業様は、お気軽にお問い合わせください。
次回予告:「廃プラ輸出の闇――御社の廃プラスチックが東南アジアの環境を汚染しているかもしれない」
次回は、廃プラスチックの輸出問題に焦点を当てます。
かつて大量の廃プラスチックを受け入れていた中国の輸入規制によって、輸出先はどのように変わったのか。
東南アジアで問題となっている不法投棄、野焼き、環境汚染。そして、排出事業者が知らないうちに抱えているかもしれないリスク。
「有価物として売却したから、その後は関係ない」で本当によいのでしょうか。
御社の廃プラスチックが最終的にどこへ行っているのか、改めて考えてみたいと思います。
※出典・引用元
- 一般社団法人 プラスチック循環利用協会
「2024年 プラスチック製品の生産・廃棄・再資源化・処理処分の状況(マテリアルフロー図)」
https://www.pwmi.or.jp/column/column-2700/ - 環境省
「令和8年版 環境・循環型社会・生物多様性白書」第1部第2章第2節「循環経済を巡る我が国の状況」
https://www.env.go.jp/policy/hakusyo/r08/html/hj26010202.html - 環境省
「令和8年版 環境・循環型社会・生物多様性白書」第1部第4章第1節「再生資源供給サプライチェーンの強靱化」
https://www.env.go.jp/policy/hakusyo/r08/html/hj26010401.html - PETボトルリサイクル推進協議会
「2024年度 リサイクル率の算出」
https://www.petbottle-rec.gr.jp/data/calculate.html - PETボトルリサイクル推進協議会
「PETボトルリサイクル年次報告書2025」
https://www.petbottle-rec.gr.jp/nenji/2025/2025.pdf - 公益財団法人 日本容器包装リサイクル協会
「プラスチック製容器包装の事業者登録に必要な8項目」
https://www.jcpra.or.jp/recycler/pla/ - EU・廃棄物枠組指令(Directive 2008/98/EC)
リサイクルの定義において、エネルギー回収や燃料への再加工を除外
https://eur-lex.europa.eu/eli/dir/2008/98/oj
※本文中の約70万トン・7.7%はプラスチック循環利用協会による推計値を基にした概算です。同協会は2024年の再生原料輸出量・国内循環量の推計に幅があることも公表しています。
※本文中の約42.66万トン、約61%および約3.0%は、複数の公表資料に一定の仮定を適用した独自試算です。集計対象・期間の完全な一致や重複の有無は検証できておらず、公的制度に関与する国内循環量や民間商業リサイクル量の確定値ではありません。